Vous avez un crédit immobilier, un prêt auto, peut-être aussi un crédit travaux ou un prêt personnel. Chaque mois, les prélèvements s’enchaînent et vous avez parfois l’impression que votre salaire disparaît avant même la fin du mois. Vous avez entendu parler du rachat de crédits, présenté comme une solution pour réduire les mensualités et retrouver un peu d’air. Mais est-ce vraiment la bonne réponse ? Pas toujours. Car si cette opération peut effectivement alléger un budget au quotidien, elle peut aussi augmenter le coût total de votre emprunt. Tout dépend de votre situation et de l’objectif recherché.
Le rachat de crédits peut être une bonne solution à condition de répondre à un vrai besoin
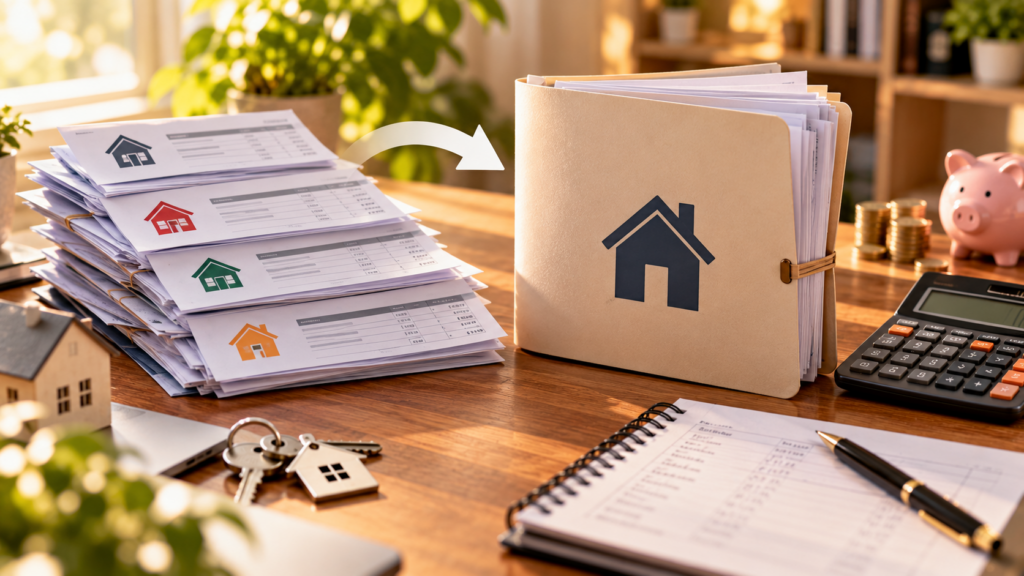
Le principe est relativement simple. Un établissement financier rachète tout ou partie de vos crédits en cours pour les regrouper en un seul. À la clé, vous ne remboursez plus qu’une seule mensualité, généralement moins élevée que la somme de vos remboursements actuels. Cette baisse est le plus souvent obtenue en allongeant la durée de remboursement. Dès lors, vous remboursez moins chaque mois, mais pendant plus longtemps.
Cette solution peut être particulièrement intéressante lorsque votre équilibre financier est devenu plus fragile. Une naissance, une séparation, une baisse de revenus, un départ à la retraite ou encore l’accumulation de plusieurs crédits peuvent rendre les échéances difficiles à assumer. Le regroupement de crédits permet alors de retrouver une mensualité davantage adaptée à votre budget.
Il peut également simplifier la gestion de vos finances. Une seule mensualité, un seul interlocuteur et une vision plus claire de vos remboursements facilitent le suivi du budget au quotidien.
Bon à savoir : le rachat de crédits peut concerner différents types d’emprunts tels que le crédit immobilier, le prêt auto, le prêt personnel, le crédit renouvelable ou encore certains découverts bancaires. Selon les situations, il est aussi possible d’intégrer d’autres dettes dans l’opération.
Réduire sa mensualité ne signifie pas forcément faire des économies
C’est souvent là que se trouve le principal malentendu. Une mensualité plus faible donne naturellement l’impression que l’opération est avantageuse. Pourtant, ce n’est pas toujours le cas. Comme le remboursement s’étale généralement sur une période plus longue, les intérêts continuent de courir plus longtemps eux aussi. Résultat, le coût total du crédit peut augmenter.
Par exemple, un ménage rembourse aujourd’hui plusieurs crédits pour un total de 1 300 € par mois. Après un regroupement, sa nouvelle mensualité passe à 950 €. Sur le papier, il récupère 350 € de pouvoir d’achat chaque mois.
350 € récupérés chaque mois… mais à quel coût total ?
Un ménage rembourse plusieurs crédits. Après regroupement, la mensualité baisse — la durée, elle, s’allonge.
| Mensualités actuelles (plusieurs crédits) | 1 300 € / mois |
| Nouvelle mensualité après regroupement | 950 € / mois |
| Pouvoir d’achat mensuel récupéré | + 350 € / mois |
Si la durée est prolongée de plusieurs années, le total des intérêts versés peut dépasser celui d’avant le regroupement. L’objectif est souvent de mieux répartir l’effort dans le temps, pas de réduire le coût total.
En contrepartie, si la durée du nouveau prêt est prolongée de plusieurs années, le montant total des intérêts versés pourra être plus important qu’avant le regroupement.
L’objectif d’un regroupement de crédits n’est donc pas nécessairement de réduire le coût total de l’endettement, mais souvent de mieux répartir l’effort de remboursement dans le temps.
Comment savoir si cette opération est réellement intéressante dans votre situation ?
Avant de signer une offre, il est important de regarder l’opération dans son ensemble, et pas uniquement le montant de la nouvelle mensualité. Comparez notamment le TAEG, la nouvelle durée de remboursement et le coût total de l’opération. Le TAEG constitue un indicateur essentiel pour comparer les offres puisqu’il intègre les intérêts ainsi que les principaux frais liés au nouveau crédit.
Il faut également prendre en compte les éventuelles indemnités de remboursement anticipé sur les anciens prêts, les frais de dossier, les frais de garantie lorsqu’ils existent, ainsi que le coût de l’assurance emprunteur.
Enfin, demandez toujours plusieurs simulations. Deux offres affichant des mensualités très proches peuvent présenter des coûts totaux très différents.
Les bonnes questions à se poser avant de se lancer
Avant d’accepter un rachat de crédits, vérifiez notamment que :
- votre objectif est bien de retrouver un équilibre budgétaire, et non simplement de diminuer vos mensualités ;
- le coût total du nouveau crédit reste cohérent avec les bénéfices attendus ;
- la durée de remboursement correspond à vos projets futurs ;
- votre taux d’endettement et votre reste à vivre seront réellement améliorés après l’opération ;
- vous avez comparé plusieurs offres avant de prendre votre décision.
Le rachat de crédits peut constituer une véritable bouffée d’oxygène lorsqu’il répond à une difficulté ponctuelle ou permet de retrouver une situation financière plus confortable. En revanche, il ne fait pas disparaître les dettes et ne remplace pas une réflexion globale sur son budget. Avant de vous engager, prenez le temps de comparer plusieurs simulations et d’évaluer le coût complet de l’opération. Une mensualité plus légère est souvent une bonne nouvelle, à condition qu’elle corresponde réellement à vos besoins et à votre situation.
Références :
particuliers.sg.fr, Rachat de crédits : comment et pourquoi regrouper ses crédits ?, https://particuliers.sg.fr/nos-conseils/emprunter/rachat-de-credit-comment-et-pourquoi-regrouper-ses-credits
service-public.gouv.fr, Comment renégocier ou obtenir le rachat de son crédit immobilier ?, https://www.service-public.gouv.fr/particuliers/vosdroits/F146
meilleurtaux.com, Rachat de crédit : mieux vaut baisser les mensualités ou la durée, https://www.meilleurtaux.com/rachat-de-credits/le-guide-du-rachat-de-credits/questions-reponses-rachat-credits/rachat-de-credit-reduire-mensualites-ou-duree-pret.html
magnolia.fr, Rachat de crédits : les 10 pièges à éviter pour vraiment réduire vos mensualités, https://www.magnolia.fr/rachat-credit/pourquoi/piege
cafpi.fr, Avantages et inconvénients du rachat de crédit, https://www.cafpi.fr/rachat-de-credits/guide-du-rachat-de-credit/quest-ce-que-le-rachat-de-credit/avantages-et-inconvenients-rachat-de-credit
Gratuit · Résultat immédiat · Sans inscription.
Journaliste au Club du Patrimoine by Adomos.